
0 Signatures
500 for collection target
Petition addressed to: loansitecom17
대출 신청부터 심사까지 필요한 서류와 확인 사항
Reason
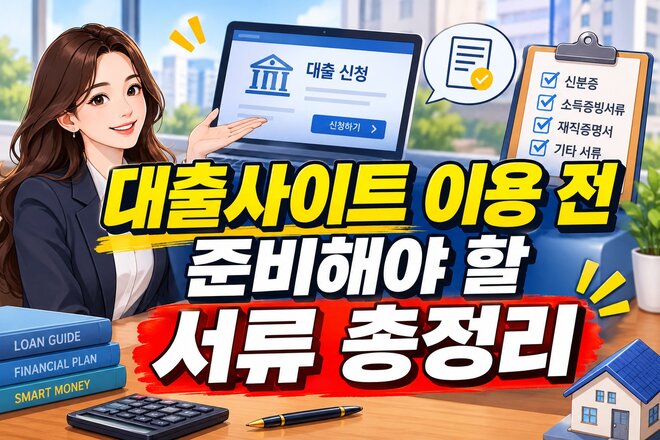
대출사이트 이용 전 준비해야 할 서류 총정리: 대출 신청부터 심사까지 필요한 서류와 확인 사항
최근 금융 서비스가 온라인 중심으로 변화하면서 대출사이트를 통해 금융상품을 알아보고 신청하는 사람들이 늘어나고 있다. 과거에는 은행이나 금융기관을 직접 방문해 상담을 받고 필요한 서류를 제출하는 과정이 일반적이었지만, 이제는 온라인 플랫폼을 통해 상품을 비교하고 비대면으로 신청 절차를 진행할 수 있는 환경이 마련되었다. 이러한 변화는 금융 서비스를 이용하는 편의성을 높였지만, 대출을 신청하기 전에 준비해야 할 서류와 확인 사항이 중요하다는 점은 달라지지 않았다. 특히 신청자의 직업과 소득 형태, 신용 상태, 대출 목적 등에 따라 금융기관이 요구하는 자료가 달라질 수 있으므로 사전에 필요한 서류를 파악하는 것이 좋다. 서류가 제대로 준비되지 않으면 심사 과정이 지연되거나 추가 자료를 제출해야 하는 상황이 발생할 수 있다. 따라서 대출사이트를 이용하기 전에는 기본적인 신분 확인 자료부터 소득 증빙, 재직 증명, 금융거래 관련 서류까지 체계적으로 살펴보는 것이 필요하다.
대출사이트를 이용하기 전에 가장 먼저 준비해야 할 서류는 본인 확인을 위한 신분증이다. 금융기관은 대출 신청자가 실제 본인인지 확인하고 명의 도용이나 부정한 금융거래를 예방하기 위해 신분 확인 절차를 진행한다. 일반적으로 주민등록증이나 운전면허증 등 공식적으로 인정되는 신분증이 사용될 수 있으며, 비대면 신청에서는 신분증 촬영이나 본인 인증 절차가 요구되기도 한다. 다만 인정되는 신분증의 종류와 제출 방식은 금융기관과 상품에 따라 차이가 있으므로 신청 전에 공식 안내를 확인해야 한다. 신분증을 제출할 때는 사진과 이름, 발급 정보 등이 명확하게 확인되는지 살펴보는 것이 좋다. 또한 신분증 이미지나 개인정보가 포함된 파일을 출처가 불분명한 웹사이트 또는 개인 메신저로 전달해서는 안 된다. 반드시 금융기관의 공식 홈페이지나 인증된 신청 시스템을 통해 제출해야 개인정보 유출 위험을 줄일 수 있다.
두 번째로 중요한 서류는 소득을 증명할 수 있는 자료다. 금융기관은 신청자가 대출금을 정상적으로 상환할 수 있는지 판단하기 위해 소득 수준과 소득의 안정성을 확인한다. 직장인의 경우 근로소득원천징수영수증이나 소득금액증명원, 급여명세서 등이 활용될 수 있으며, 경우에 따라 건강보험료 납부 내역이나 국민연금 가입 관련 자료를 참고하기도 한다. 이러한 서류는 대출 중개 사이트 신청자의 실제 소득을 확인하고 상환 능력을 평가하는 데 중요한 역할을 한다. 대출사이트에서 특정 소득 수준 이상이면 신청할 수 있다고 안내하더라도 실제 심사에서는 소득의 지속성과 기존 채무 등을 함께 고려할 수 있다. 따라서 단순히 연봉이나 월급을 구두로 설명하기보다 공식적으로 발급된 자료를 준비하는 것이 좋다. 또한 소득 증빙 서류의 발급 기준일과 인정 기간이 정해져 있을 수 있으므로 최근 자료가 필요한지 미리 확인해야 한다.
세 번째로 직장인은 재직증명서와 관련 자료를 준비할 필요가 있다. 재직증명서는 신청자가 현재 특정 회사에 근무하고 있다는 사실을 확인하기 위한 문서로, 금융기관의 대출 심사 과정에서 요구될 수 있다. 일반적으로 회사의 인사 담당 부서나 관련 행정 시스템을 통해 발급받을 수 있으며, 회사명과 신청자의 이름, 재직 기간, 직위 등의 정보가 포함된다. 일부 금융상품에서는 재직증명서 대신 건강보험 자격득실확인서나 국민연금 가입 내역 등을 활용하기도 한다. 이러한 자료는 실제 재직 여부와 근무 기간을 확인하는 데 도움이 된다. 특히 입사한 지 얼마 되지 않은 직장인이나 이직한 지 오래되지 않은 사람은 재직 기간이 심사에 영향을 미칠 수 있으므로 관련 조건을 미리 살펴보는 것이 좋다. 다만 모든 대출상품이 동일한 재직 기간을 요구하는 것은 아니므로 상품별 기준을 확인해야 한다.
네 번째로 자영업자와 개인사업자는 사업 운영 및 소득을 확인할 수 있는 서류를 준비해야 한다. 직장인과 달리 자영업자는 매월 일정한 급여를 받지 않는 경우가 많기 때문에 사업 운영 현황과 신고된 소득을 증명하는 자료가 중요하다. 대표적으로 사업자등록증명이나 사업자등록증, 소득금액증명원, 부가가치세 과세표준증명 등이 활용될 수 있다. 사업의 형태와 업종에 따라 추가적인 매출 자료나 세금 신고 관련 서류가 요구될 수도 있다. 이러한 자료는 사업이 실제로 운영되고 있는지, 일정한 수익이 발생하는지, 금융기관이 평가할 수 있는 소득 수준이 어느 정도인지 확인하는 데 사용된다. 특히 사업 운영 기간이 짧거나 매출 변동이 큰 경우에는 추가적인 자료를 요청받을 수 있다. 대출사이트에서 안내하는 기본 서류 목록만 확인하기보다 해당 금융기관에 사업자 유형별 제출 기준을 문의하는 것이 효율적이다.
다섯 번째로 프리랜서와 플랫폼 노동자는 소득의 발생 내역을 증명할 수 있는 자료를 준비하는 것이 중요하다. 프리랜서는 근로계약을 기반으로 일정한 월급을 받는 직장인과 달리 프로젝트나 업무 단위로 수입이 발생하는 경우가 많다. 따라서 금융기관은 최근 소득 내역과 거래 기록, 세금 신고 자료 등을 통해 신청자의 소득 수준과 지속성을 확인할 수 있다. 소득금액증명원이나 사업소득 관련 지급명세서, 원천징수 관련 자료, 계약서 및 거래 내역 등이 상황에 따라 활용될 수 있다. 다만 모든 금융기관이 동일한 자료를 인정하는 것은 아니므로 신청하려는 상품의 공식 기준을 확인해야 한다. 특히 소득이 여러 거래처에서 발생한다면 관련 자료를 기간별로 정리해 두는 것이 도움이 된다. 실제로 발생하지 않은 소득을 임의로 작성하거나 서류를 수정하는 행동은 금융거래에 심각한 문제를 일으킬 수 있으므로 반드시 사실에 근거한 자료만 제출해야 한다.
여섯 번째로 대출사이트 이용 전 확인해야 할 서류는 주민등록등본이나 가족관계증명서와 같은 주소 및 가족관계 확인 자료다. 이러한 서류는 모든 대출상품에서 필수로 요구되는 것은 아니지만, 일부 금융상품이나 특정한 심사 조건에서는 추가적으로 제출을 요청할 수 있다. 금융기관은 상품의 특성과 신청자의 상황에 따라 주소 정보나 세대 구성, 가족관계 등을 확인해야 할 수 있기 때문이다. 특히 보증이나 담보와 관련된 금융거래에서는 추가적인 관계 확인 자료가 필요할 가능성도 있다. 다만 개인정보 보호 측면에서 불필요한 자료를 무조건 제출하는 것은 바람직하지 않다. 신청자는 해당 서류가 어떤 목적으로 필요한지, 법적 또는 계약상 근거가 있는지 확인해야 한다. 또한 주민등록번호 뒷자리 등 민감한 정보의 표시 여부는 금융기관의 공식 제출 기준에 따라 처리해야 한다. 필요한 정보만 안전한 공식 경로로 전달하는 것이 중요하다.
일곱 번째로 기존 대출과 금융거래 현황을 확인할 수 있는 자료도 준비하는 것이 좋다. 금융기관은 새로운 대출을 심사할 때 신청자가 현재 보유하고 있는 대출과 채무 부담을 함께 고려한다. 기존 금융기관의 대출 잔액이나 상환 내역, 카드론 및 기타 금융거래 정보 등이 심사 과정에서 확인될 수 있다. 일부 정보는 금융기관이 신용정보 조회를 통해 직접 확인할 수 있으므로 신청자가 모든 자료를 별도로 준비해야 하는 것은 아니다. 그러나 본인의 현재 채무 규모와 매월 상환해야 하는 금액을 미리 파악해 두면 실제 상환 능력을 판단하는 데 도움이 된다. 필요한 경우 기존 대출의 잔액증명서나 금융거래확인서 등을 발급받아 비교 자료로 활용할 수 있다. 특히 여러 금융기관에서 대출을 이용하고 있다면 전체 채무를 정리해 보는 것이 중요하다. 새로운 대출을 신청하기 전에 기존 채무와 추가 상환 부담을 함께 계산해야 장기적인 재정 문제를 예방할 수 있다.
여덟 번째로 담보대출을 고려하는 사람은 담보물의 소유권과 가치를 확인할 수 있는 자료를 준비해야 한다. 담보대출은 부동산이나 자동차 등 특정 자산을 담보로 제공하는 금융상품이므로 일반적인 신용대출과 필요한 서류가 다를 수 있다. 부동산 담보대출의 경우 등기사항증명서와 건축물대장, 토지 관련 자료 등이 확인 대상이 될 수 있으며, 자동차 담보대출에서는 자동차등록증과 차량 관련 정보가 요구될 수 있다. 금융기관은 담보물의 소유 관계와 권리 제한 여부, 시장 가치 등을 종합적으로 검토해 대출 가능 금액을 결정한다. 따라서 온라인 대출사이트에 표시된 담보대출 한도만으로 실제 이용 가능한 금액을 판단해서는 안 된다. 담보물의 평가 결과와 기존 근저당권, 선순위 채무 등 여러 조건에 따라 실제 한도는 달라질 수 있다. 또한 담보대출은 상환하지 못할 경우 담보물에 대한 권리 실행이 이루어질 수 있으므로 계약 조건을 더욱 신중하게 검토해야 한다.
아홉 번째로 대출 신청 과정에서 금융기관이 요구할 수 있는 본인 명의 계좌 관련 정보도 확인해야 한다. 대출금 지급과 원리금 상환을 위해 신청자 본인 명의의 은행 계좌가 필요할 수 있으며, 금융기관은 계좌 소유 여부를 확인하는 절차를 진행할 수 있다. 비대면 신청에서는 계좌 인증이나 소액 입금 확인 등의 방식이 사용될 수 있지만 구체적인 절차는 금융기관마다 다르다. 따라서 신청 전에 어떤 은행 계좌가 필요한지, 타인 명의 계좌를 사용할 수 없는지, 자동이체 등록이 필요한지 등을 확인하는 것이 좋다. 특히 대출을 빌미로 다른 사람의 계좌를 사용하거나 본인 계좌를 타인에게 제공하도록 요구하는 경우에는 각별히 주의해야 한다. 정상적인 금융거래에서는 명의와 거래 주체가 일치하는지 확인하는 절차가 중요하다. 계좌번호와 금융정보를 전달할 때도 반드시 공식적인 보안 시스템을 이용해야 한다.
열 번째로 준비해야 할 것은 대출 신청서와 개인정보 수집 및 이용 동의 관련 자료다. 대출사이트에서 신청 절차를 진행하면 신청자는 대출금액과 이용 목적, 소득 정보, 직업 정보 등을 입력해야 할 수 있다. 또한 금융기관은 관련 법률과 내부 심사 절차에 따라 신용정보 조회 및 개인정보 처리에 관한 동의를 요청할 수 있다. 이러한 동의는 단순한 형식적인 절차가 아니므로 어떤 정보가 수집되고 어떤 목적으로 사용되는지 확인하는 것이 중요하다. 특히 신용정보 조회 범위와 제3자 제공 여부, 개인정보 보관 기간 등을 살펴보는 것이 바람직하다.
Thank you so much for your support, loan sitecom17, Seoul
Ask the initiator
Share petition
Petition details
Petition started:
11/07/2026
Collection ends:
05/07/2027
Region:
South Korea
Topic:
Internet
Translate this petition now
Add a new language versionTools for the spreading of the petition.
You have your own website, a blog or an entire web portal? Become an advocate and multiplier for this petition. We have the banners, widgets and API (interface) to integrate on your pages. To the tools
Share petition
Translate this petition now
Add a new language versionYou might also be interested in

16
Signatures
29 days
remaining
